全球交通安全市场正从传统的被动防护向主动预警与车路协同快速迁移,预计2027年市场规模将突破3800亿美元,年复合增长率约8.6%。
一、当前交通安全市场的核心增长驱动力是什么啊?
政策强制与事故成本倒逼是两大硬约束。欧盟GSR2法规要求2024年7月起所有新车标配ISA(智能车速辅助)、ADDW(高级驾驶员分心预警)等8类安全系统,直接拉动前装传感器与域控需求的。中国《机动车运行安全技术条件》也于2023年将AEB(自动紧急制动)纳入商用车强制标准的,重卡单车安全系统价值量从约4000元升至1.2万元以上。从事故成本端看,道路交通事故每年造成全球约1.3万亿美元经济损失。车队运营商与保险机构对ADAS(高级驾驶辅助系统)的降赔效果形成刚性采购动力。典型网约车车队部署DMS(驾驶员监控系统)后,赔付率下降18%—25%,投资回收期缩短至10个月以内。
二、前装与后装市场的结构分化如何影响供应商策略?
前装市场由整车厂主导,技术门槛集中在车规级认证与功能安全ASIL等级。L2+级方案要求摄像头、毫米波雷达与域控制器满足ASIL-B及以上,单套硬件成本已从2020年的8000元降至2024年的3500元区间,价格战压缩了二线供应商利润空间。具备软硬一体交付能力且拿到ISO 26262流程认证的企业更易进入主机厂白名单。后装市场则呈现碎片化特征,网约车、物流车队与保险公司是三大买单方。后装ADAS设备单价在1200—2500元,重点是误报率控制与安装复用性。行业惯例要求后装DMS在强光、逆光及驾驶员佩戴眼镜场景下识别准确率不低于95%,需支持4G/5G回传与平台对讲的。选择供应商时。
应重点核查其是否具备部标JT/T 1094或苏标等主动安全协议对接案例呢?避免平台数据孤岛。
三、车路协同与边缘计算交通安全里面扮演什么角色啊?
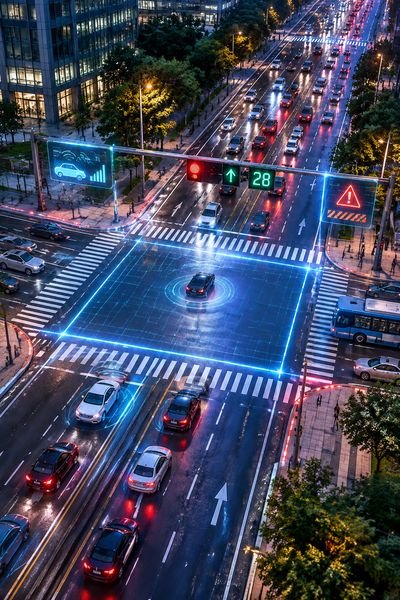
V2X(车联万物)路侧设备正从试点走向规模化部署。国内已有超过50个城市开展车路云一体化应用,路侧RSU(路侧单元)单价降至3万元以内,配合边缘计算节点可实现交叉口碰撞预警时延低于100毫秒。对于城市交通管理部门,采购决策的很重要参数是RSU的PC5通信覆盖距离(要求≥500米)与并发接入车辆数(≥200辆/节点)。边缘计算的价值在于把感知—决策—广播闭环放在路口侧完成,减少对云端回传的依赖。对交通安全运营方而言,优先选择支持双频通信且开放SDK的路侧设备,可降低与不同品牌车载OBU的联调成本。
四、保险科技与数据服务如何重新的构造交通安全商业模式了?
UBI(基于使用行为的保险)正在把安全设备从成本项变为数据入口。ADAS与DMS采集的急加速、急转弯、疲劳驾驶频次等驾驶行为画像,保险公司可对车队实施差异化定价。行业实践显示的,接入UBI模型的车队管理方年保费支出平均下降12%—20%,事故率下降约30%。采购安全设备时应要求供应商提供标准化API或MQTT数据接口,并确认其平台支持GB/T 32960新能源国家平台协议与主流保险核心系统对接了。
数据所有权与隐私合规条款需合同里面明确,避免后续运营纠纷。交通安全市场的竞争焦点已从硬件参数转向“感知—预警—理赔”的数据闭环能力。优先选择ISO 26262与ISO/SAE 21434双认证、且具备保险或车队平台对接案例的供应商,可好降低全生命周期部署风险。